Wirtschaftlicher Totalschaden: Wann sich die Reparatur nicht mehr lohnt
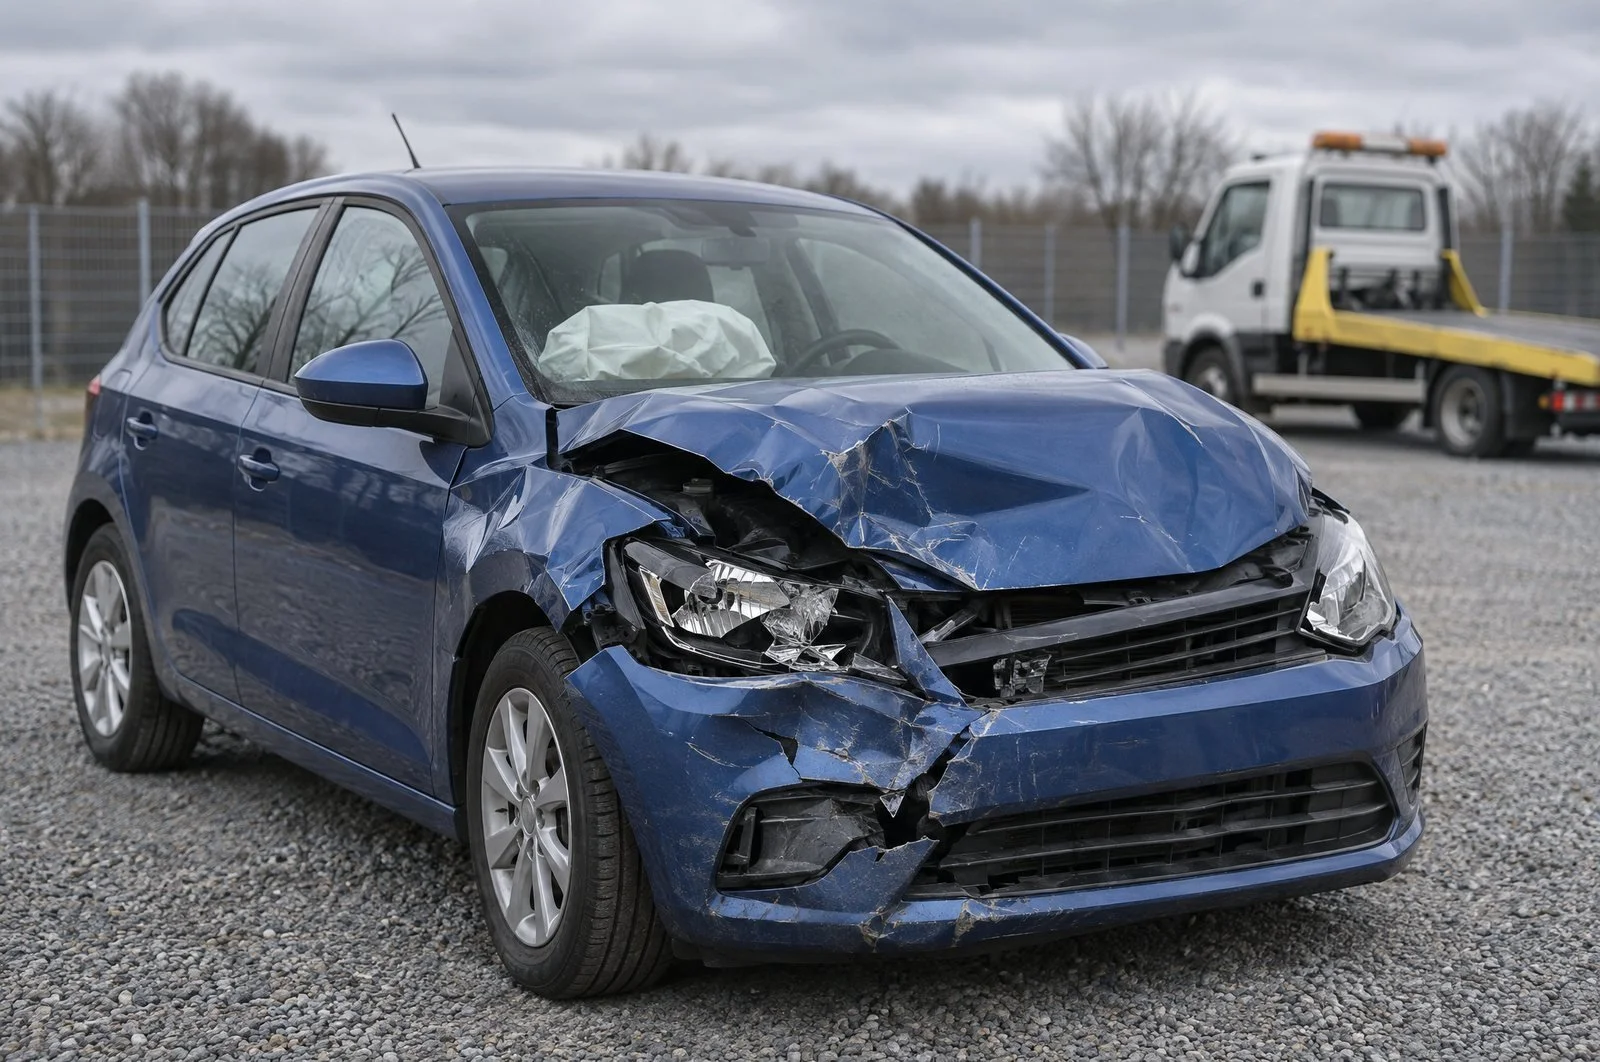
Kurz gesagt: Ein wirtschaftlicher Totalschaden liegt vor, wenn die Abrechnung auf Totalschadenbasis günstiger ist als eine Reparatur Ihres Fahrzeugs – wenn es sich also mehr lohnt, ein gleichwertiges Ersatzfahrzeug zu beschaffen, als das beschädigte Auto instand zu setzen. Technisch ist die Reparatur oft noch möglich, sie rechnet sich nur nicht mehr. Nach einem unverschuldeten Unfall trägt die gegnerische Haftpflichtversicherung den Schaden. Ob ein Totalschaden vorliegt, ergibt sich erst aus einem unabhängigen Gutachten.
Technischer und wirtschaftlicher Totalschaden – der Unterschied
Beide Begriffe werden oft verwechselt, meinen aber Verschiedenes:
- Technischer Totalschaden: Das Fahrzeug ist so stark beschädigt, dass eine fachgerechte Reparatur technisch nicht mehr möglich ist. Das ist selten.
- Wirtschaftlicher Totalschaden: Die Reparatur wäre technisch machbar, aber unwirtschaftlich – sie kostet mehr als die Abrechnung auf Totalschadenbasis. Das ist der weitaus häufigere Fall.
Für die Abrechnung kommt es fast immer auf den wirtschaftlichen Totalschaden an. Und der ist eine reine Rechenfrage – die ein Sachverständiger sauber und nachvollziehbar beantworten muss.
Die drei Zahlen, auf die es ankommt
Ob ein Totalschaden vorliegt, entscheidet sich an drei Werten, die alle im Schadengutachten stehen:
- Reparaturkosten: Was die fachgerechte Instandsetzung kosten würde.
- Wiederbeschaffungswert (WBW): Was Sie zahlen müssten, um ein gleichwertiges Fahrzeug wieder zu kaufen – gleiches Modell, Alter, Zustand und Laufleistung.
- Restwert: Was Ihr beschädigtes Fahrzeug in seinem jetzigen Zustand noch wert ist.
Aus diesen drei Werten ergibt sich, was günstiger ist: die Reparatur oder die Abrechnung auf Totalschadenbasis – der Wiederbeschaffungswert abzüglich Restwert. Ist die Reparatur teurer, liegt ein wirtschaftlicher Totalschaden vor. Genau deshalb müssen alle drei Zahlen korrekt und marktgerecht ermittelt werden – jede Position kann das Ergebnis verschieben.
Wie wird beim Totalschaden abgerechnet?
Im (wirtschaftlichen) Totalschadenfall wird nach dem Wiederbeschaffungswert abgerechnet. Die gegnerische Versicherung ersetzt also den Betrag, den Sie für ein gleichwertiges Ersatzfahrzeug benötigen. Behalten Sie das beschädigte Auto, wird dessen Restwert angerechnet; geben Sie es ab, fließt der Restwert über den Verkauf an Sie.
Wichtig: Maßgeblich ist der regionale Markt – also was ein vergleichbares Fahrzeug bei Ihnen vor Ort kostet und was Ihr Fahrzeug dort einbringt. Ein unabhängiger Sachverständiger ermittelt beide Werte marktgerecht und dokumentiert sie so, dass die Versicherung sie nachvollziehen kann.
Die 130-Prozent-Regel: Reparatur trotz Totalschaden?
Sie hängen an Ihrem Auto und möchten es behalten? Unter bestimmten Voraussetzungen dürfen Sie es reparieren lassen, obwohl ein wirtschaftlicher Totalschaden vorliegt – das nennt man die 130-Prozent-Regel (Integritätsinteresse). Vereinfacht: Liegen die Reparaturkosten bis zu 130 % des Wiederbeschaffungswerts, kann die fachgerechte Reparatur erstattungsfähig sein. Üblich sind dafür zwei Bedingungen:
- Die Reparatur erfolgt fachgerecht und vollständig nach den Vorgaben des Gutachtens.
- Sie nutzen das Fahrzeug weiter (in der Regel mindestens sechs Monate).
Ob die 130-Prozent-Grenze eingehalten ist, lässt sich nur mit einem belastbaren Gutachten beurteilen. Liegen die Reparaturkosten darüber, wird grundsätzlich nach dem Wiederbeschaffungswert abgerechnet.
Was Ihnen beim Totalschaden außerdem zusteht
Ein Totalschaden bedeutet nicht, dass nur der Fahrzeugwert ersetzt wird. Zum Schaden gehören häufig auch:
- Nutzungsausfall für die Dauer der Wiederbeschaffung – auch ohne Mietwagen.
- An- und Abmeldekosten für das alte und das neue Fahrzeug.
- weitere Positionen wie Abschlepp- oder Standkosten.
Ein bloßer Werkstatt-Kostenvoranschlag erfasst diese Posten in der Regel nicht – ein vollständiges Gutachten schon.
Wirtschaftlicher Totalschaden: So gehen Sie Schritt für Schritt vor
- Schaden dokumentieren: Fotos von der Unfallstelle und den Fahrzeugen machen, Daten des Unfallgegners und von Zeugen notieren.
- Gutachten beauftragen: Bei einem unverschuldeten Unfall wählen Sie den Sachverständigen selbst – mehr dazu unter Freie Wahl des Gutachters. Erst das Gutachten zeigt, ob ein wirtschaftlicher Totalschaden vorliegt.
- Fahrzeug nicht vorschnell verkaufen oder verschrotten: Solange Reparaturkosten, Wiederbeschaffungswert und Restwert nicht ermittelt sind, fehlt die Grundlage für die Abrechnung.
- Entscheidung treffen: Ersatzfahrzeug beschaffen, beschädigtes Fahrzeug verkaufen oder – innerhalb der 130-Prozent-Grenze – fachgerecht reparieren lassen.
- Belege aufbewahren: Kaufvertrag des Ersatzfahrzeugs, Belege für Ab- und Anmeldung sowie Rechnungen für Abschleppen und Standkosten.
Wirtschaftlicher Totalschaden in der Kaskoversicherung
Haben Sie den Unfall selbst verursacht oder gibt es keinen Unfallgegner – etwa bei einem Wildunfall, Hagel oder Sturm –, reguliert je nach Schaden Ihre Teil- oder Vollkasko. Dann gelten Ihre Versicherungsbedingungen und nicht das Haftpflichtrecht:
- Abrechnung nach Bedingungen: Ersetzt wird in der Regel der Wiederbeschaffungswert abzüglich Restwert und vereinbarter Selbstbeteiligung.
- Neupreis- oder Kaufpreisentschädigung: Viele Tarife sehen für junge Fahrzeuge eine höhere Entschädigung vor. Maßgeblich sind Fahrzeugalter und Tarif.
- Keine 130-Prozent-Regel: Die 130-Prozent-Regel stammt aus dem Haftpflichtrecht und gilt in der Kasko grundsätzlich nicht.
- Schadenfreiheitsklasse: Ein Vollkaskoschaden führt in der Regel zur Rückstufung, ein Teilkaskoschaden nicht.
Bei Streit über die Höhe sehen viele Kaskobedingungen ein Sachverständigenverfahren vor. Mehr dazu: Kaskogutachten Freiburg · Kaskogutachten Dortmund.
Darf ich nach einem Totalschaden weiterfahren?
Ob Sie das Fahrzeug weiter nutzen dürfen, hängt nicht vom Totalschaden ab, sondern von der Verkehrssicherheit. Ist das Auto nach dem Unfall noch verkehrssicher, dürfen Sie es grundsätzlich weiterfahren – etwa bis das Ersatzfahrzeug da ist. Sind Beleuchtung, Lenkung, Bremsen, Reifen oder tragende Teile beschädigt, bleibt es stehen.
Der Sachverständige vermerkt im Gutachten, ob das Fahrzeug verkehrssicher ist und wie lange die Wiederbeschaffung voraussichtlich dauert. Diese Wiederbeschaffungsdauer ist auch die Grundlage für den Nutzungsausfall.
Totalschaden-Gutachten: Was bei der Begutachtung ermittelt wird
Bei einem schweren Schaden ist die Frage „Reparatur oder Totalschaden?“ der Kern des Gutachtens. Bei der Begutachtung wird:
- der Schaden vollständig aufgenommen und fotografisch dokumentiert – auch verdeckte Schäden an Trägern, Achsteilen oder Sensorik,
- die Reparatur nach Herstellervorgaben kalkuliert,
- der Wiederbeschaffungswert anhand vergleichbarer Fahrzeuge auf dem regionalen Markt ermittelt,
- der Restwert Ihres beschädigten Fahrzeugs festgestellt,
- die Wiederbeschaffungsdauer angegeben – die Grundlage für den Nutzungsausfall,
- vermerkt, ob das Fahrzeug noch verkehrssicher ist.
Erst aus diesen Werten ergibt sich, ob ein wirtschaftlicher Totalschaden vorliegt und ob die 130-Prozent-Regel greifen kann. Nach einem unverschuldeten Unfall trägt die gegnerische Versicherung die Kosten des Gutachtens; die Höhe richtet sich nach der Schadenhöhe – mehr unter Kfz-Gutachten Kosten.
Auto nach wirtschaftlichem Totalschaden behalten – geht das?
Ja. Ein wirtschaftlicher Totalschaden zwingt Sie nicht, Ihr Fahrzeug abzugeben. Im Kern gibt es drei Wege:
- Unrepariert behalten und weiterfahren: Ist das Fahrzeug verkehrssicher, können Sie es weiter nutzen. Abgerechnet wird der Wiederbeschaffungswert abzüglich Restwert – der Restwert steckt in dem Auto, das Sie behalten.
- Behalten und in Eigenregie instand setzen lassen: Auch dann bleibt es grundsätzlich bei der Abrechnung Wiederbeschaffungswert minus Restwert. Wie und wo Sie reparieren lassen, entscheiden Sie selbst.
- Fachgerecht reparieren nach der 130-Prozent-Regel: Liegen die Reparaturkosten innerhalb der Grenze, kann die vollständige Reparatur nach Gutachten erstattungsfähig sein – verbunden mit der Weiternutzung des Fahrzeugs (siehe oben).
Die Nachteile sollten Sie kennen: Der Restwert wird angerechnet, auch wenn Sie das Auto nie verkaufen. Bei einem späteren Verkauf müssen Sie den Unfallschaden offenlegen, das drückt in der Regel den Preis. Und zur nächsten Hauptuntersuchung muss das Fahrzeug wieder alle Anforderungen erfüllen. Entscheiden Sie deshalb erst, wenn Wiederbeschaffungswert und Restwert sauber ermittelt sind – mehr zum Restwert unter Restwertangebot der Versicherung.
Wirtschaftlicher Totalschaden nach Hagelschaden
Hagel trifft fast immer die ganze Karosserie: Dach, Motorhaube, Kofferraumdeckel, Säulen, oft auch Zierleisten und Glas. Bei älteren Fahrzeugen mit niedrigem Wiederbeschaffungswert übersteigen die Reparaturkosten deshalb schnell die Totalschadengrenze – obwohl das Auto technisch intakt und fahrbereit ist.
- Abrechnung über die Teilkasko: Hagel ist ein Teilkaskoschaden. Beim Totalschaden wird in der Regel der Wiederbeschaffungswert abzüglich Restwert und Selbstbeteiligung ersetzt; die Schadenfreiheitsklasse bleibt unberührt.
- Behalten ist oft naheliegend: Ein hagelgeschädigtes, aber fahrbereites Auto hat häufig einen vergleichsweise hohen Restwert. Viele Halter behalten es deshalb und fahren mit den Dellen weiter.
- Reparaturweg prüfen: Ob sich die Dellen ohne Lackierung ausbeulen lassen oder Teile ersetzt werden müssen, verändert die Kosten erheblich – und damit die Frage, ob überhaupt ein Totalschaden vorliegt.
Mehr dazu unter Hagelschaden am Auto – was tun?
Warum ein unabhängiger Gutachter den Unterschied macht
Der Versicherer der Gegenseite muss den Schaden bezahlen – sein Prüfer arbeitet in dessen Auftrag. Ein nach DIN EN ISO/IEC 17024 durch IQ-ZERT (DAkkS-akkreditierte Zertifizierungsstelle) personenzertifizierter Kfz-Sachverständiger ist dagegen unabhängig und unparteiisch. Er ermittelt Reparaturkosten, Wiederbeschaffungswert und Restwert vollständig, objektiv und marktgerecht – die Grundlage für eine Abrechnung auf zutreffenden Werten: weder zu niedrig noch geschönt.
Unverschuldeter Unfall in Freiburg, Dortmund oder der Region? Wir prüfen, ob ein Totalschaden vorliegt, und dokumentieren alle Werte nachvollziehbar und gerichtsfest → Jetzt Termin vereinbaren
Mehr zu Ihren Rechten: Freie Wahl des Gutachters · Merkantiler Minderwert · Nutzungsausfall nach Unfall · Standorte: Kfz-Gutachter Freiburg · Kfz-Gutachter Dortmund
Häufige Fragen
Wann liegt ein wirtschaftlicher Totalschaden vor? Wenn die Abrechnung auf Totalschadenbasis – der Wiederbeschaffungswert abzüglich Restwert – günstiger ist als eine Reparatur Ihres Fahrzeugs. Dann ist es wirtschaftlicher, ein gleichwertiges Ersatzfahrzeug zu beschaffen, als das beschädigte Auto instand zu setzen.
Darf ich mein Auto nach einem Totalschaden trotzdem reparieren lassen? Ja – innerhalb der 130-Prozent-Grenze und bei fachgerechter, vollständiger Reparatur mit anschließender Weiternutzung. Ein Gutachten zeigt, ob die Voraussetzungen erfüllt sind.
Wer bestimmt den Restwert meines Fahrzeugs? Ein unabhängiger Kfz-Sachverständiger ermittelt ihn aus dem regionalen Markt und weist ihn im Gutachten aus.