Dachlawine auf das Auto gefallen – wer zahlt den Schaden?
Kurz gesagt: Rutscht Schnee oder Eis vom Dach auf Ihr Auto, haftet der Hauseigentümer nur, wenn er seine Verkehrssicherungspflicht verletzt hat – etwa weil trotz besonderer Gefahr weder Schneefanggitter noch Warnhinweise vorhanden waren. Greift die Haftung nicht, kommt Ihre eigene Kaskoversicherung in Betracht: Viele Teilkasko-Tarife schließen Dachlawinen ausdrücklich ein, sonst bleibt die Vollkasko. Dokumentieren Sie den Schaden sofort und melden Sie ihn noch am selben Tag.
Typische Schäden durch Dachlawinen und Eiszapfen
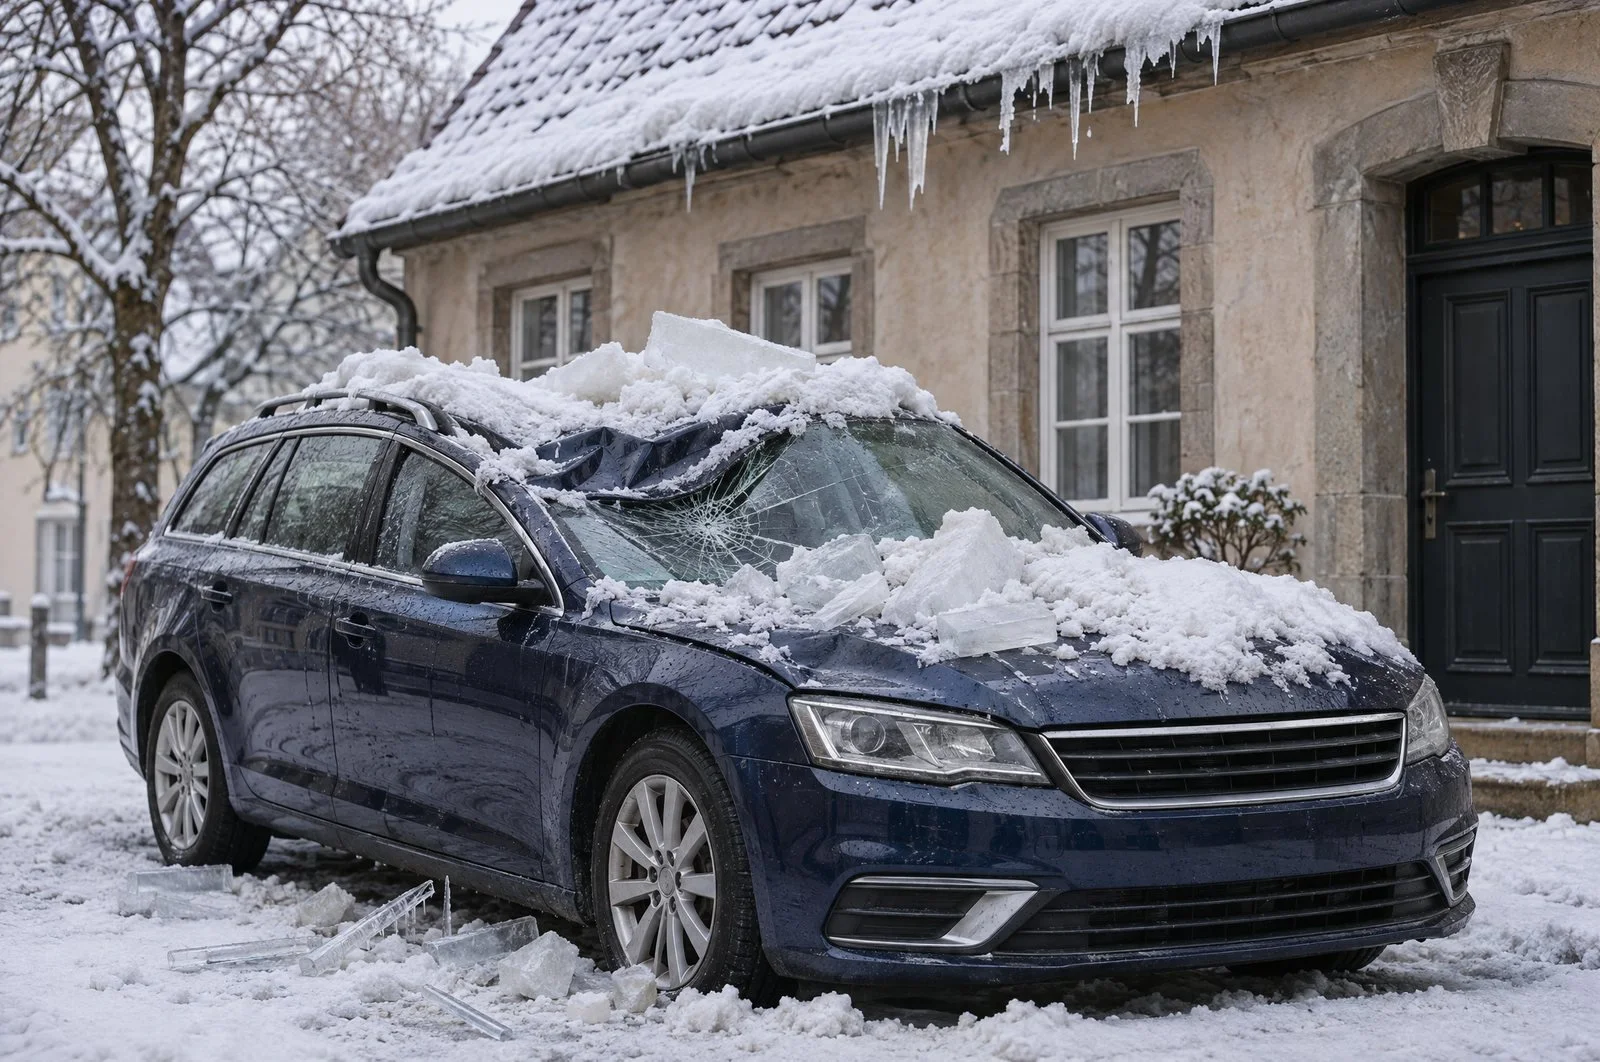
Nasser Schnee und Eis sind schwerer, als sie aussehen. Fällt eine größere Menge aus mehreren Metern Höhe auf ein Fahrzeug, entstehen oft erhebliche Schäden:
- Dellen im Dach und in der Motorhaube – teils großflächig, teils punktuell wie bei Hagel
- Gebrochene Windschutzscheibe, Heckscheibe oder Glasdach
- Beschädigte Anbauteile wie Dachreling, Antenne, Außenspiegel oder Scheibenwischer
- Verformungen der Dachstruktur, wenn Holme oder Rahmen nachgeben
Eiszapfen, die sich von der Dachrinne lösen, treffen meist kleinere Flächen, können aber Glas durchschlagen und tiefe Dellen hinterlassen.
Die ersten Schritte
Bringen Sie sich nicht selbst in Gefahr – vom Dach kann weiterer Schnee nachrutschen. Fahren Sie das Auto erst weg, wenn das gefahrlos möglich ist, und sichern Sie vorher die Lage:
- Fotos vom Fahrzeug mit dem Schnee oder Eis darauf, vom Dach des Gebäudes und von der Parkposition
- Schneefanggitter, Warnschilder oder Absperrungen – fotografieren Sie, ob sie vorhanden waren und wo genau
- Ort, Datum und Uhrzeit, dazu die Wetterlage (Tauwetter, Neuschnee)
- Zeugen mit Kontaktdaten, etwa Nachbarn oder Passanten
Ermitteln Sie anschließend den Eigentümer oder die Hausverwaltung des Gebäudes und melden Sie den Schaden schriftlich. Lassen Sie sich den Eingang bestätigen.
Wer zahlt was?
Der Hauseigentümer: Er muss zumutbare Maßnahmen treffen, damit von seinem Dach keine Gefahr ausgeht. Was zumutbar ist, hängt vom Einzelfall ab – etwa von der örtlichen Schneelage, der Dachneigung, kommunalen Vorschriften und davon, ob über einem Gehweg oder Parkplatz eine besondere Gefahr besteht. Schneefanggitter sind nicht überall vorgeschrieben. Hat der Eigentümer seine Pflichten verletzt, reguliert in der Regel seine Haus- und Grundbesitzerhaftpflicht oder die Gebäudeversicherung mit entsprechender Haftpflichtdeckung.
Mitverschulden beim Parken: Wer sein Auto trotz gut sichtbarer Warnschilder oder offensichtlich überhängender Schneemassen direkt unter das Dach stellt, muss mit einer Kürzung seines Anspruchs rechnen – bis hin zum vollständigen Ausschluss.
Die eigene Teilkasko: Viele aktuelle Tarife nennen Dachlawinen ausdrücklich als versichertes Ereignis, oft zusammen mit Sturm, Hagel und anderen Naturgefahren. Ältere Tarife enthalten das manchmal nicht. Ein Teilkaskoschaden führt nicht zu einer Rückstufung; die Selbstbeteiligung bleibt. Schauen Sie in Ihre Versicherungsbedingungen.
Die eigene Vollkasko: Greift weder die Haftung des Eigentümers noch die Teilkasko, kommt die Vollkasko in Betracht – mit Selbstbeteiligung und möglicher Rückstufung.
Schnee- oder Eisplatte vom vorausfahrenden Fahrzeug: Das ist keine Dachlawine im eigentlichen Sinn. Wer mit Schnee oder Eis auf dem Dach losfährt, verursacht eine Gefahr; hier kommt die Kfz-Haftpflicht des anderen Fahrzeugs in Betracht. Wichtig: Kennzeichen notieren. Trifft die Platte die Frontscheibe, ähnelt die Einordnung einem Steinschlag.
Die rechtliche Bewertung im Einzelfall ist Sache eines Rechtsanwalts.
Delle oder Strukturschaden? Den Schaden richtig einordnen
Eine Dachlawine verteilt ihr Gewicht über eine große Fläche. Dadurch können Schäden entstehen, die auf den ersten Blick nicht auffallen: leicht eingedrückte Dachflächen, gelöste Verklebungen von Scheiben oder Glasdach, verschobene Dachholme. Hinter der Windschutzscheibe sitzen bei vielen Fahrzeugen Kameras für Assistenzsysteme, die nach einem Scheibentausch kalibriert werden müssen.
Ob eine Delle ohne Lackierung ausgebeult werden kann oder ob Dachhaut und Lack erneuert werden müssen, lässt sich nur am Fahrzeug beurteilen – ähnlich wie beim Hagelschaden. Bei starker Verformung der Dachstruktur kann sich die Frage stellen, ob ein wirtschaftlicher Totalschaden vorliegt. Lassen Sie das Auto deshalb nicht reparieren, bevor der Schaden vollständig dokumentiert ist, und benennen Sie Vorschäden am Dach offen.
Wann ein unabhängiges Gutachten sinnvoll ist
Bei einer einzelnen kleinen Delle kann ein Kostenvoranschlag ausreichen. Eine sachverständige Begutachtung ist vor allem dann sinnvoll, wenn
- Dach, Motorhaube oder mehrere Bauteile betroffen sind,
- Glas gebrochen ist oder Kameras und Sensoren betroffen sein könnten,
- der Hauseigentümer bezweifelt, dass der Schaden von seinem Dach stammt, oder
- unklar ist, welcher Reparaturweg technisch erforderlich ist.
Ein Gutachten dokumentiert das Schadenbild neutral und kann technisch einordnen, ob Form, Lage und Ausmaß der Schäden zu einer Dachlawine oder einem Eiszapfen passen. Haftet der Hauseigentümer, haben Sie grundsätzlich die freie Wahl des Gutachters. Bei umfangreicheren Reparaturen an einem jüngeren Fahrzeug kann zudem ein merkantiler Minderwert in Betracht kommen. Wie Sie bei Wetterschäden allgemein vorgehen, lesen Sie im Ratgeber Sturmschaden am Auto.
IM Gutachten wird von einem nach DIN EN ISO/IEC 17024 personenzertifizierten Kfz-Sachverständigen geführt. Die Begutachtung erfolgt unabhängig, unparteiisch und objektiv. Sie ist ergebnisoffen: Sie kann den geschilderten Hergang technisch stützen, aber auch Zweifel daran ergeben. Von unseren Standorten in Freiburg – mit dem schneereichen Schwarzwald vor der Tür – und Dortmund aus sind wir auch in der jeweiligen Region für Sie da.
Dachlawine aufs Auto in Freiburg, Dortmund oder der Region? Wir dokumentieren das Schadenbild neutral und beurteilen den Reparaturumfang technisch. → Jetzt Termin vereinbaren
Häufige Fragen
Haftet der Hauseigentümer immer, wenn eine Dachlawine mein Auto beschädigt?
Nein. Er haftet nur, wenn er seine Verkehrssicherungspflicht verletzt hat, also zumutbare Schutzmaßnahmen wie Schneefanggitter, Warnhinweise oder das Räumen des Dachs unterlassen hat. Was zumutbar ist, hängt von Schneelage, Dach und örtlichen Vorschriften ab.
Zahlt die Teilkasko bei einer Dachlawine?
Viele aktuelle Teilkasko-Tarife schließen Schäden durch Dachlawinen ausdrücklich ein, ältere Tarife nicht immer. Maßgeblich sind Ihre Versicherungsbedingungen. Ein Teilkaskoschaden führt nicht zur Rückstufung, die Selbstbeteiligung bleibt.
Was gilt, wenn ich trotz Warnschild unter dem Dach geparkt habe?
Dann kann Ihnen ein Mitverschulden angerechnet werden. Der Anspruch gegen den Hauseigentümer kann gekürzt werden oder ganz entfallen. Eine eigene Kaskoversicherung kann trotzdem eintreten, wenn sie Dachlawinen abdeckt.