Auto aufgebrochen – was tun und wer zahlt den Schaden?
Kurz gesagt: Erstatten Sie zuerst Anzeige bei der Polizei und dokumentieren Sie den Zustand, bevor Sie aufräumen oder reparieren lassen. Den Schaden am Fahrzeug selbst – aufgebrochenes Schloss, zerstörte Scheibe, verformtes Blech – deckt bei einem Einbruchdiebstahl in der Regel die Teilkasko. Für lose Gegenstände aus dem Innenraum ist dagegen meist die Hausratversicherung zuständig. Ist der Täter bekannt, haftet er persönlich für den Schaden.
Die ersten Schritte am aufgebrochenen Fahrzeug
- Nichts aufräumen und nichts wegwerfen, bis die Polizei den Zustand aufgenommen hat – Splitter, Werkzeugspuren und Fingerabdrücke gehören zur Spurenlage.
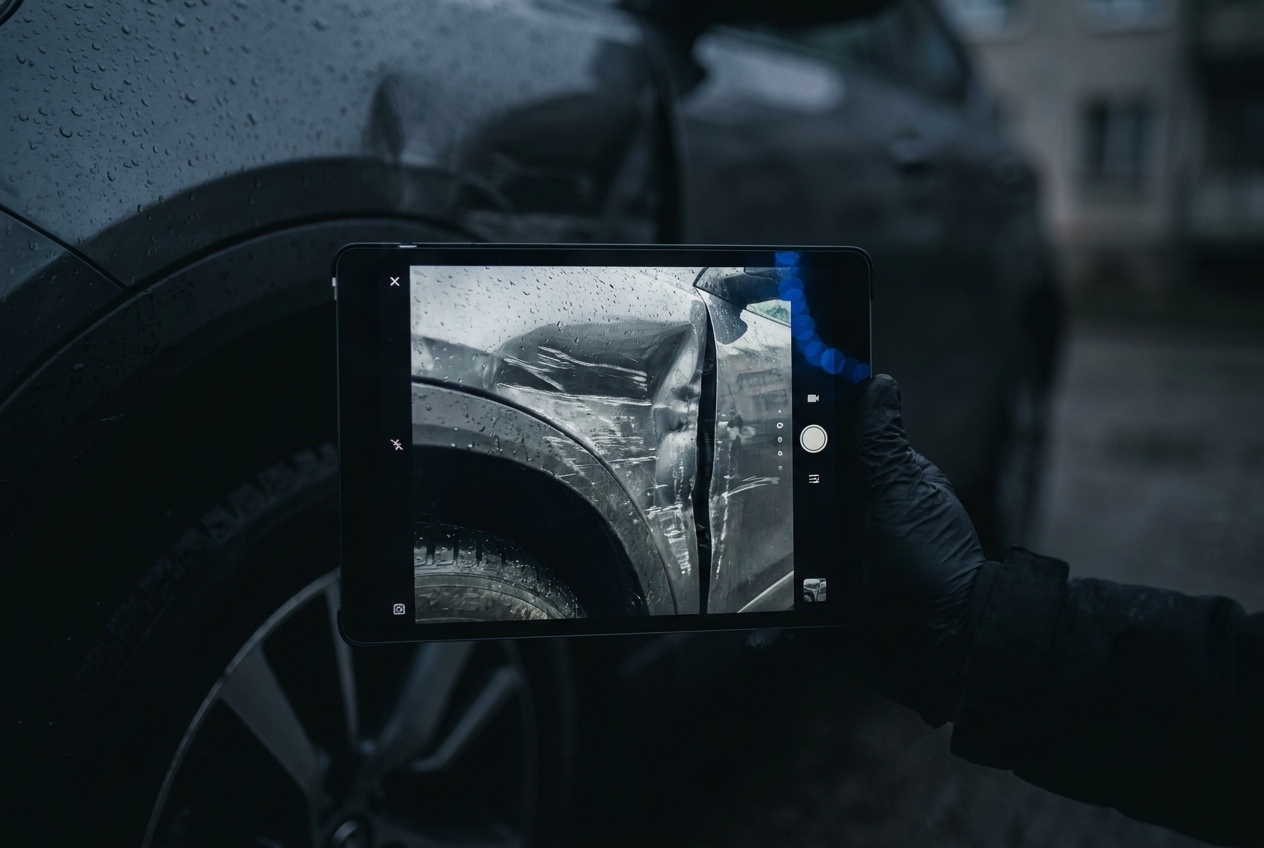
- Fotos machen, und zwar mehr als nötig: Gesamtansicht des Fahrzeugs, Standort, Aufbruchstelle in Nahaufnahme, Innenraum, Splitter am Boden.
- Alles auflisten, was fehlt oder beschädigt ist, möglichst mit Kaufbelegen, Seriennummern und Fahrzeugpapieren.
- Fahrzeug gegen Witterung sichern, wenn eine Scheibe zerstört ist – aber erst nach der Dokumentation. Wasser im Innenraum vergrößert den Schaden binnen Stunden.
- Versicherung zeitnah informieren. Die Meldung ist eine vertragliche Obliegenheit; wer zu lange wartet, riskiert Nachteile bei der Regulierung.
- Nicht vorschnell reparieren lassen. Ist der Schaden erst beseitigt, lässt sich sein Umfang später kaum noch nachvollziehen.
Anzeige bei der Polizei: warum sie über die Regulierung mitentscheidet
Kaskoversicherer verlangen bei Einbruch- und Diebstahlschäden regelmäßig das polizeiliche Aktenzeichen. Ohne Anzeige fehlt der Nachweis, dass der Schaden durch eine Straftat entstanden ist – und genau daran hängt die Eintrittspflicht der Teilkasko. Erstatten Sie die Anzeige deshalb auch dann, wenn nichts gestohlen wurde und „nur" das Schloss oder die Scheibe beschädigt ist.
Wer zahlt was: Fahrzeug, verbaute Teile, Inhalt
Bei einem Fahrzeugaufbruch treffen mehrere Versicherungen aufeinander – das ist der häufigste Grund für Missverständnisse:
- Teilkasko: Sie deckt den Einbruchdiebstahl – also die Beschädigungen am Fahrzeug, die beim Aufbruch entstehen, sowie den Diebstahl fest mit dem Fahrzeug verbundener Teile (zum Beispiel werkseitig verbautes Radio oder Navigationssystem, Airbags, Katalysator, Lenkrad). Es gilt Ihre vereinbarte Selbstbeteiligung.
- Hausratversicherung: Für lose Gegenstände aus dem Innenraum – Laptop, Tasche, Werkzeug – kommt je nach Vertrag die Hausratversicherung auf. Der Umfang ist häufig begrenzt; ein Blick in die Bedingungen lohnt sich.
- Vollkasko: Wurde das Fahrzeug mutwillig beschädigt, ohne dass etwas entwendet wurde, handelt es sich versicherungsrechtlich um Vandalismus – dafür ist die Vollkasko zuständig. Was dann gilt, lesen Sie im Ratgeber Auto zerkratzt durch Vandalismus.
- Bekannter Täter: Wird der Verursacher ermittelt, haftet er persönlich für den Schaden. In diesem Fall gilt auch die freie Wahl des Gutachters.
Typische Aufbruchschäden aus technischer Sicht
Der sichtbare Schaden ist bei einem Fahrzeugaufbruch oft deutlich kleiner als der tatsächliche. Regelmäßig zu beurteilen sind:
- Schließzylinder und Schlossmechanik, die durch Aufbohren oder Aufhebeln zerstört wurden – häufig samt Türgriff und Betätigungsgestänge.
- Verformte Türfalze, Rahmen und Dichtungen durch angesetzte Hebelwerkzeuge. Solche Verformungen wirken sich auf Spaltmaße, Dichtigkeit und Windgeräusche aus.
- Glasbruch mit Folgen: Splitter gelangen in den Türschacht, in die Fensterhebermechanik und in Sitzpolster. Eine fachgerechte Reinigung gehört zum Schaden, ebenso die Prüfung der Mechanik.
- Eingriffe in die Elektronik: Beim Ausbau von Bildschirmen, Steuergeräten, Lenkrädern oder Airbags werden Kabelbäume und Steckverbindungen beschädigt. Nach einem Airbag-Diebstahl ist das gesamte Rückhaltesystem zu prüfen.
- Feuchtigkeitsfolgeschäden, wenn das Fahrzeug offen stand: Sitze, Dämmung, Bodenbleche und Steuergeräte im Fußraum.
Wenn Umfang oder Höhe des Schadens strittig sind
Nicht jeder Schaden am Fahrzeug stammt zwangsläufig vom Aufbruch – und nicht jeder Vorschaden schließt einen neuen Schaden aus. Genau hier entsteht Streit. Ein unabhängiges Gutachten beantwortet die technische Frage: Welche Schäden sind dem Aufbruch zuzuordnen, welcher Reparaturweg ist erforderlich, und welche Positionen sind es nicht. Diese Prüfung ist ergebnisoffen – sie kann eine strittige Position bestätigen oder ihr widersprechen. Die rechtliche Bewertung von Ansprüchen bleibt Sache eines Rechtsanwalts.
Bleibt nach einem Aufbruch ein Wertverlust?
Möglich ist das vor allem dann, wenn beim Aufbruch Blech- und Lackschäden entstanden sind und das Fahrzeug noch jung ist – ein reiner Glasbruch führt in der Regel nicht zu einer Wertminderung. Ob im Einzelfall ein merkantiler Minderwert besteht, gehört mit in die Schadenermittlung.
Was ein unabhängiges Gutachten hier leistet
Im Kaskofall beauftragt der Versicherer die Schadenermittlung häufig selbst. Ein eigenes Gutachten verschafft Ihnen eine eigene, nachvollziehbare Grundlage – mit dokumentiertem Schadenbild, technischer Zuordnung, Reparaturweg und Kalkulation. Wird der Schaden nicht in vollem Umfang reguliert, haben Sie damit eine belastbare Sachgrundlage.
IM Gutachten arbeitet unabhängig, unparteiisch und objektiv; das Büro wird von einem nach DIN EN ISO/IEC 17024 personenzertifizierten Kfz-Sachverständigen geführt. Wir sind an unseren Standorten Dortmund und Freiburg für Sie da und kommen kurzfristig zu Ihrem Fahrzeug.
Ihr Fahrzeug wurde aufgebrochen? Lassen Sie den Schaden dokumentieren, bevor repariert wird. Jetzt Kontakt aufnehmen – Dortmund 0231 53021397, Freiburg 0761 69651891.
Häufige Fragen
Zahlt die Teilkasko den Schaden am Auto nach einem Aufbruch?
In der Regel ja: Die Teilkasko deckt Schäden durch Einbruchdiebstahl am Fahrzeug sowie den Diebstahl fest verbauter Teile. Es gilt Ihre vereinbarte Selbstbeteiligung. Wurde das Fahrzeug dagegen nur mutwillig beschädigt, ohne dass etwas entwendet wurde, ist die Vollkasko zuständig.
Wer ersetzt gestohlene Gegenstände aus dem Innenraum?
Für lose Gegenstände wie Laptop, Tasche oder Werkzeug ist je nach Vertrag die Hausratversicherung zuständig, nicht die Kfz-Versicherung. Der Versicherungsumfang ist häufig begrenzt – prüfen Sie Ihre Bedingungen und melden Sie den Diebstahl auch dort.
Muss ich den Aufbruch bei der Polizei anzeigen?
Ja. Kaskoversicherer verlangen regelmäßig ein polizeiliches Aktenzeichen als Nachweis, dass der Schaden durch eine Straftat entstanden ist. Erstatten Sie die Anzeige auch dann, wenn nichts gestohlen wurde und nur das Schloss oder eine Scheibe beschädigt ist.